UIF, INAES y otros organismos publican una guía sobre el “cliente del cliente”

 Google News
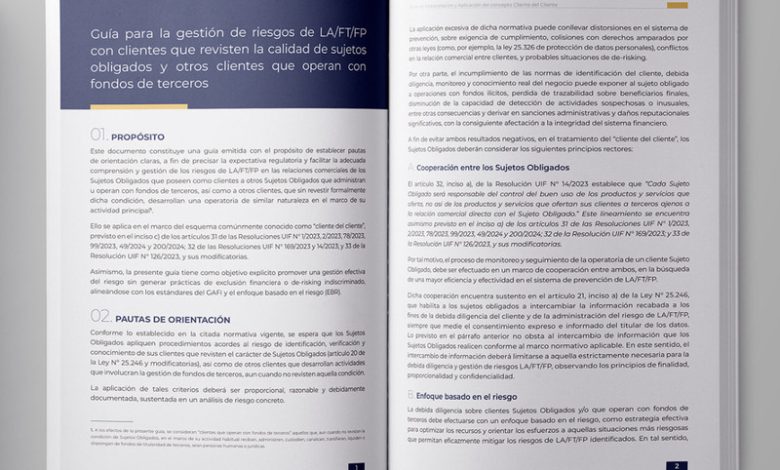
La Unidad de Información Financiera (UIF) y los organismos de supervisión publicaron una nueva guía para interpretar y aplicar el concepto de “cliente del cliente”, con pautas destinadas a entidades que trabajan con fondos de terceros. El documento busca ordenar la gestión de riesgos de lavado de activos, financiación del terrorismo y financiación de la proliferación de armas de destrucción masiva (LA/FT/FP), con un criterio basado en el riesgo y evitando exigencias desproporcionadas.
La herramienta fue elaborada por la Dirección de Supervisión junto con el Banco Central de la República Argentina (BCRA), la Comisión Nacional de Valores (CNV), la Superintendencia de Seguros de la Nación (SSN) y el Instituto Nacional de Asociativismo y Economía Social (INAES). Está dirigida, entre otros actores, a entidades financieras, operadores de pagos, agentes del mercado de capitales, aseguradoras, mutuales y cooperativas.
Qué establece la guía “cliente del cliente”
El documento precisa las pautas que deben aplicar los sujetos obligados cuando tienen como clientes a otros sujetos obligados que administran u operan con fondos de terceros, así como a otros clientes que, aunque no tengan formalmente esa condición, desarrollen una operatoria similar como parte de su actividad principal.
Uno de los puntos centrales es que operar con fondos de terceros no implica automáticamente que un cliente deba ser considerado de alto riesgo. La evaluación debe realizarse caso por caso, teniendo en cuenta la actividad, el volumen de operaciones y los controles existentes. En este sentido, la guía plantea que las medidas de identificación, verificación, conocimiento y monitoreo deben ser proporcionales, razonables y estar debidamente documentadas.
El documento también advierte sobre los riesgos de una aplicación excesiva de las normas de prevención. Entre ellos menciona la sobreexigencia de cumplimiento, posibles conflictos con derechos protegidos por otras normas —como la Ley 25.326 de protección de datos personales— y situaciones de de-risking, es decir, la exclusión o interrupción indiscriminada de relaciones comerciales por parte de entidades que buscan evitar determinados riesgos.
Al mismo tiempo, la guía señala que una aplicación insuficiente de las obligaciones de identificación, debida diligencia, monitoreo y conocimiento del negocio puede generar pérdida de trazabilidad sobre los beneficiarios finales, dificultades para detectar operaciones sospechosas y posibles sanciones administrativas.
Cooperación y enfoque basado en el riesgo
Entre los principios rectores, la guía destaca la cooperación entre los sujetos obligados. El monitoreo de la operatoria de un cliente que también es sujeto obligado debe realizarse en un marco de intercambio de información que permita mejorar la eficiencia del sistema de prevención.
También establece un enfoque basado en el riesgo, con el objetivo de concentrar los recursos y esfuerzos en aquellas situaciones que presenten mayores niveles de riesgo de LA/FT/FP, en lugar de aplicar exigencias uniformes a todas las relaciones comerciales.
En el caso de los clientes que administran fondos de terceros, los sujetos obligados deberán obtener, antes del inicio de la relación comercial y durante su desarrollo, un conocimiento suficiente de los sistemas de prevención adoptados por esos clientes. A su vez, deberán monitorear sus operaciones para verificar que sean consistentes con el conocimiento disponible sobre la actividad, el perfil y el nivel de riesgo asociado.
La guía también contempla que, para ese monitoreo, se tengan en cuenta los factores de riesgo vinculados tanto al cliente como a los “clientes del cliente”, siempre a partir de la información y documentación proporcionada.
Una herramienta para evitar criterios desproporcionados
La publicación plantea como objetivo explícito compatibilizar la prevención de los riesgos de LA/FT/FP con la inclusión financiera, evitando enfoques automáticos o prácticas de exclusión indiscriminada.
En ese sentido, el documento busca unificar criterios entre los distintos actores del sistema y brindar mayor previsibilidad regulatoria para las entidades alcanzadas. La guía concluye que la cooperación continua entre los sujetos obligados y la aplicación de las medidas de acuerdo con los riesgos concretamente identificados resultan centrales para evitar distorsiones que puedan afectar tanto a las actividades económicas como al propio sistema preventivo.
Para el sector cooperativo y mutual, la participación del INAES en la elaboración de esta herramienta incorpora al organismo específico del asociativismo dentro de estos criterios comunes de aplicación de las normas de prevención.