Una resolución de la SSN incorpora el seguro de salud prestacional al sistema asegurador y reabre el debate sobre la selección de riesgo

 Google News
La Resolución N.º 258/2026 de la Superintendencia de Seguros de la Nación (SSN) incorporó el seguro de salud prestacional al régimen asegurador argentino, publicada en el Boletín Oficial el 22 de junio de 2026. La medida crea un nuevo vehículo de cobertura privada con una característica que lo distingue del sistema de obras sociales y del régimen de la medicina prepaga regulado por la Ley N.º 26.682: habilita la exclusión por preexistencias en la entrada. El debate llegó al corazón del sector de la salud solidaria y el Centro de Estudios y Servicios (CES) de la Federación Argentina de Mutuales de Salud (FAMSA) lo pone en el centro de su análisis.
Mario Glanc, Director Técnico y Académico del organismo, médico sanitarista, doctor en Medicina y magíster en Economía y Gestión en Salud, desmonta los mecanismos de la norma y advierte sobre sus efectos sobre el equilibrio del sistema. El documento fue diseñado para brindar análisis profundos y herramientas de gestión estratégica a los decisores del sector de la salud solidaria, y esta entrega llega en un momento de transformación acelerada del mapa del aseguramiento en la Argentina.
Selección adversa: la trampa de la doble normativa
El análisis de Glanc identifica dos piezas normativas que, leídas en conjunto, producen un efecto de selección adversa en cuanto a seguro de salud dentro de la escala del sistema.
La primera es el deber de continuidad: garantiza que un tratamiento en curso no se interrumpirá si el asegurado decide cambiar de prestador, reduciendo el costo percibido del cambio para quienes están sanos.
La segunda es la exclusión por preexistencias, que habilita a los aseguradores a filtrar en la entrada a quienes ya enfermaron. «Una disposición atrae y retiene al riesgo bueno; la otra filtra al malo», señala el informe.
A escala de grupos aseguradores, ese mecanismo doble se traduce en estrategias identificables: canalización intragrupo del perfil asegurado hacia el vehículo más conveniente, arbitraje regulatorio hacia el régimen más laxo y diseño de productos orientados a desalentar los altos riesgos.
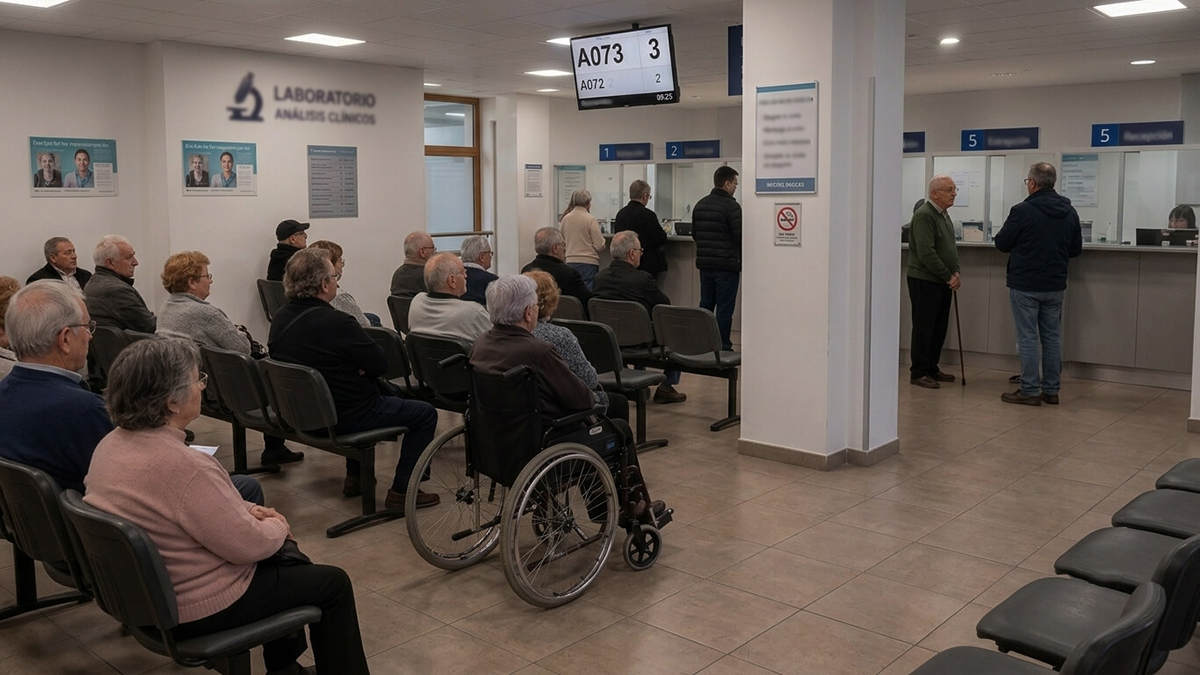
El riesgo que no puede asegurarse en el nuevo vehículo no desaparece: se externaliza. Según el CES-FAMSA, las obras sociales y la red pública quedan expuestas a absorber ese riesgo descartado como «reaseguro implícito de última instancia, sin compensación alguna». El resultado, concluye el análisis, combina eficiencia actuarial individual con ineficiencia e inequidad sistémicas.
Aumento de tarifas, solvencia y libre precio
Dos días después de la Resolución 258, la Resolución SSN N.º 274/2026 reformó el régimen de Resultado Técnico de Operaciones, aplicable a todas las ramas del seguro. Al incorporar la salud como una rama más dentro de ese andamiaje, la norma establece que un resultado técnico negativo queda definido de antemano como un problema de tarifa insuficiente.
Glanc subraya que en salud el resultado negativo es previsible, no excepcional, porque la inflación médica supera a la general y la siniestralidad es alta y volátil. A diferencia de la medicina prepaga, donde el aumento de cuota fue materia regulada y judicializable, el nuevo seguro de salud prestacional opera con precio libre y control de solvencia, no de tarifa.
El informe actuarial no autoriza una cuota: produce un respaldo que legitima el aumento frente a beneficiarios, sede judicial o autoridad de competencia.
Experiencia internacional en seguro de salud
El análisis del CES-FAMSA recurre a la experiencia comparada para dimensionar los efectos de la norma. Las dos jurisdicciones que más se aproximaron a la tarificación por riesgo individual en salud la desmontaron por incompatibilidad con la igualdad y el derecho a la protección sanitaria.
En Chile, las ISAPRE operaron seguros individuales con tablas de factores por edad y sexo hasta que el Tribunal Constitucional declaró inconstitucional el artículo 38 ter de la Ley 18.933 y la Corte Suprema impuso, en 2022, una tabla única y la restitución de lo cobrado en exceso. En Estados Unidos, el mercado individual previo a 2014 aplicaba suscripción médica plena, con cerca del 18% de las solicitudes rechazadas, hasta que la Affordable Care Act instituyó la emisión garantizada y la prohibición de exclusiones por preexistencias.
Chile lo desmontó por vía judicial; Estados Unidos, por vía legislativa. No existe una tercera experiencia que haya sostenido esa lógica. La cláusula de la Resolución 258/2026 reintroduce, en un vehículo nuevo, la práctica que ambas jurisdicciones desarticularon.
El riesgo de inconstitucionalidad y la elusión de normas imperativas
El análisis examina también el riesgo de inconstitucionalidad de la norma. Dos rasgos del diseño dificultan las impugnaciones: el aseguramiento es voluntario y no desplaza la cobertura garantizada por las Leyes N.º 23.660 y 23.661 ni modifica la red pública.
En este sentido, Glanc señala que habilitar por resolución la exclusión por preexistencias en un producto que opera, de hecho, como cobertura integral podría configurar un exceso reglamentario o, por aplicación del principio de la primacía de la realidad, una elusión de norma imperativa: una resolución de la SSN es infralegal frente a la Ley 26.682, que es de orden público. «El patrón es coherente con una transformación que avanza por instrumentos infralegales que eluden el control que una ley afrontaría» afirma.
Ejes prioritarios y el impacto en el pilar solidario
Para el CES-FAMSA, el núcleo del problema no es la existencia de un seguro de salud prestacional voluntario adicional, sino la convergencia de los vehículos privados hacia la selección de riesgo y su interacción con el conjunto del sistema.
El análisis señala tres cuestiones de atención prioritaria:
La compatibilidad del seguro de salud prestacional con el piso de derechos de la Ley 26.682 cuando funciona como cobertura integral.
La tolerabilidad de la exclusión por preexistencias: admisible en un complemento o en un seguro catastrófico, pero problemática cuando el producto opera, de hecho, como cobertura principal.
Las herramientas disponibles para reducir los efectos de selección adversa: la emisión garantizada, los fondos de compensación por riesgo y la articulación regulatoria entre la SSN y la Superintendencia de Servicios de Salud.
«Resulta muy relevante conocer y posicionarse frente a estas normativas, porque de hecho modifican sustancialmente al sistema de aseguramiento en salud tal como hasta hoy lo conocimos», concluye el informe del CES-FAMSA. Tras la desregulación del mercado de medicina prepaga, la garantía de admisión perdurable reside en el aseguramiento social y en la red pública. La Resolución 258 suma un segundo vehículo que puede atraer a los afiliados más sanos fuera de esa base y agravar el traslado del riesgo hacia el pilar solidario del sistema.