
 Google News
La colaboración entre entidades financieras y organizaciones empresariales no es una novedad. Sin embargo, cuando ese trabajo conjunto nace de una cooperativa de crédito como la Caja Rural de Asturias, adquiere una dimensión diferente. Las cooperativas de crédito en España, buscan acuerdos de distinto tipo con otras entidades financieras para poder ampliar su cartera y mejorar la capacidad de respuesta como entidad solidaria.
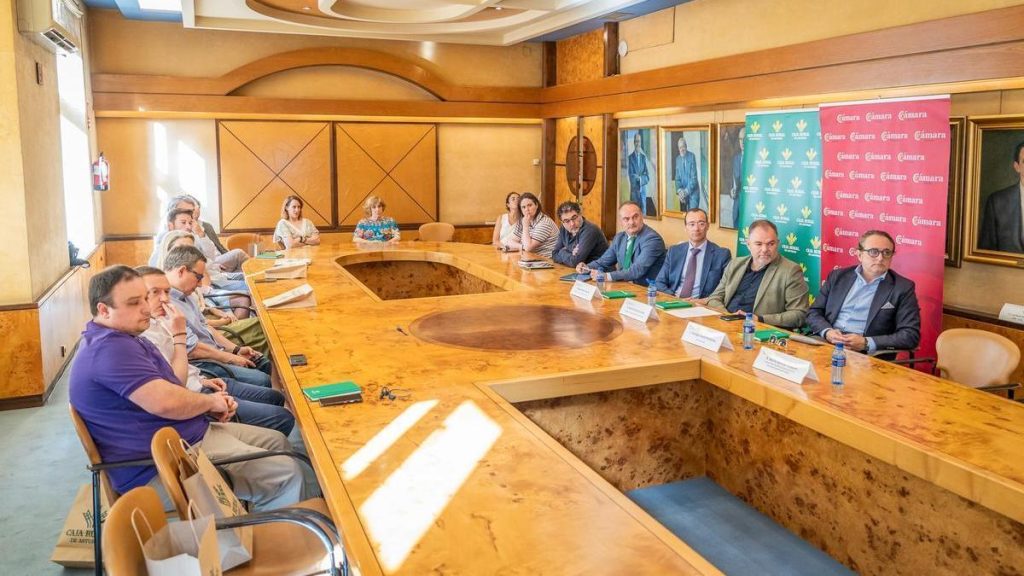
En este sentido, la Caja Rural de Asturias y la Cámara de Comercio de Oviedo presentaron AgendaDOS, un programa de actividades que reunirá durante el año conferencias, encuentros, jornadas técnicas y espacios de intercambio destinados a fortalecer el ecosistema empresarial asturiano.
La iniciativa busca acercar herramientas de gestión, innovación y análisis económico a pequeñas y medianas empresas, emprendedores y profesionales, promoviendo además el intercambio de experiencias entre distintos sectores productivos.
Aunque el anuncio podría interpretarse como una agenda institucional más, también refleja una concepción particular sobre el papel que debe desempeñar una entidad financiera en la economía de su territorio.
Caja Rural de Asturias: mucho más que una cooperativa de crédito
Fundada en 1965, Caja Rural de Asturias forma parte del Grupo Caja Rural, uno de los principales sistemas cooperativos de crédito de España.
Con una red de más de 100 oficinas distribuidas principalmente en el Principado de Asturias y presencia también en otras comunidades autónomas, la entidad se consolidó como una de las instituciones financieras de mayor arraigo en la región.
Su modelo cooperativo implica que la entidad pertenece a sus asociados y orienta buena parte de su actividad hacia el desarrollo económico del territorio donde opera.
Históricamente vinculada al sector agropecuario, con el paso de los años amplió su actividad hacia pequeñas y medianas empresas, profesionales, comercios, industrias y familias, manteniendo como rasgo distintivo una fuerte implantación local y una estrategia basada en la proximidad.
Una banca que también impulsa desarrollo
El lanzamiento de AgendaDOS permite comprender una característica que distingue a muchas cooperativas financieras europeas.
Mientras buena parte de la banca comercial concentra sus esfuerzos en la prestación de servicios financieros, numerosas cooperativas de crédito amplían su actuación hacia iniciativas vinculadas con la formación, el emprendimiento, la innovación y el fortalecimiento del tejido empresarial.
En ese modelo, el crédito constituye sólo una parte de una estrategia más amplia. La generación de espacios de capacitación, la creación de redes entre empresas y el acompañamiento de nuevos proyectos también forman parte de la misión de estas entidades.
La lógica es sencilla: cuanto más dinámico sea el territorio donde actúan, mayores serán también las oportunidades para sus propios socios y clientes.
La proximidad: una tendencia que recorre Europa
En buena parte de Europa, la concentración bancaria provocó durante los últimos años el cierre de miles de sucursales, especialmente en pequeñas localidades rurales.
Ese proceso redujo el acceso a servicios financieros presenciales y debilitó el vínculo histórico entre muchas entidades y las comunidades donde habían desarrollado su actividad.
Las cooperativas de crédito como la Caja Rural de Asturias, siguieron un camino diferente. La cercanía con productores, comerciantes, pequeñas empresas y organizaciones locales continúa siendo uno de los principales activos de las cooperativas de crédito.
Aquella presencia permanente facilita conocer las necesidades reales del territorio y desarrollar respuestas que van más allá de la financiación tradicional, buscando promover el desarrollo local, que en la Caja Rural de Asturias, concierne a esa zona de España.
Cooperativas financieras como Rabobank, en los Países Bajos; Crédit Agricole, en Francia; o las Volksbanken Raiffeisenbanken, en Alemania, también mantienen una fuerte participación en iniciativas vinculadas con el desarrollo económico, la innovación empresarial y el fortalecimiento de las economías regionales.
Cada una responde a realidades diferentes, pero comparten una misma lógica: entender que la actividad financiera también puede contribuir al crecimiento de las comunidades donde operan.