De las cajas de crédito a la mora récord: la historia que explica el sobre endeudamiento con las fintech

 Google News
Hay una cifra que resume el estado de las finanzas domésticas de la Argentina en 2026: una de cada tres deudas tomadas a través de una fintech está en situación irregular. La mora total del sector alcanzó el 30,5% de la cartera en febrero, según la quinta edición del Informe de Crédito Fintech de ITBA y la Cámara Argentina Fintech, y los préstamos personales de los proveedores no financieros llegaron al 34,1% de atraso (Ámbito, TN).
La tentación de leer estas cifras como una crisis de “irresponsabilidad” de los deudores es cómoda, pero falsa. La mora no es una estadística: es la fotografía de un sistema financiero que persiguió a su único actor capaz de prestar con criterio social y dejó a millones de argentinos sin otra puerta que el crédito digital de altísimo costo. Para entender la mora récord hay que mirar hacia atrás, hacia la persecución que sufrió el cooperativismo de crédito argentino.

Prestar caro al que menos tiene
El boom del crédito fintech es real. La base de usuarios pasó de 3,7 a 8,1 millones de personas en dos años (+121%), y hoy casi 4 de cada 10 personas con crédito formal en el país se financian por estas vías. Pero la expansión llegó con un perfil preciso: préstamos de montos mínimos, un promedio de $541.394 frente a los $4,1 millones del crédito bancario, dirigidos a trabajadores informales, monotributistas, jóvenes sin historial y personas excluidas del sistema bancario (Infobae). Más de 2,3 millones de argentinos tienen a la fintech como único canal de crédito.
La consecuencia es previsible. La irregularidad en los proveedores no financieros de crédito llegó al 26,9% según el BCRA, casi triplicada en un año, mientras que la mora bancaria de las familias es del 11,2% (La Nación). Y el cuadro empeora con el tiempo: el 11% de la deuda con las billeteras ya acumula más de un año de atraso y entró en la categoría de “irrecuperables”, un número que se cuadruplicó en doce meses (Clarín).
¿Por qué se cae quien cae? La ecuación es cruel. La desinflación avanzó más rápido que la baja de tasas activas, encareciendo el costo real del crédito. Los proveedores no financieros llegaron a cobrar tasas nominales de hasta el 820% anual.(iProUP). Mientras tanto, el salario real sigue muy por debajo de los niveles previos a la “estabilización”. No es un exceso de endeudamiento: con un crédito que equivale a solo el 13% del PBI, la Argentina tiene uno de los sistemas financieros más pequeños de la región (Ieral/Infobae). No sobra deuda: falta sistema.
El desmantelamiento del crédito solidario
Lo que hoy se le niega a esos deudores, crédito barato, cercano, que se devuelve, alguna vez existió, y funcionó. El cooperativismo de crédito argentino nació a comienzos del siglo XX, de la mano de los inmigrantes que se organizaban en cajas de crédito para financiar sus herramientas de trabajo: desde la Cooperativa de Crédito La Capilla en Entre Ríos (1913) y la Primera Caja Mercantil de Villa Crespo (1918), el movimiento creció hasta convertirse en un actor financiero central (Archivo Histórico del Cooperativismo de Crédito).

El salto decisivo llegó en 1958, con la creación del Instituto Movilizador de Fondos Cooperativos (IMFC). Las cajas de crédito cooperativas pasaron a captar depósitos a la vista, compensados por una cámara nacional de órdenes de pago, y llegaron a manejar entre el 9% y el 11% de los depósitos del sistema financiero, que canalizaban hacia pequeñas y medianas empresas, cooperativas, asalariados y personas. Su éxito fue también su condena: bancos nacionales y extranjeros, junto a sectores de la gran burguesía, impulsaron normativas restrictivas que culminaron con el golpe de 1966. De las 974 cajas que operaban ese año, solo sobrevivieron a la dictadura 417; su participación en los depósitos cayó de más del 10% a menos del 2% (Archivo Histórico del Cooperativismo de Crédito).
El golpe final llegó en 1977. La dictadura impuso la Ley 21.526 de Entidades Financieras, una ley de facto, sancionada el 15 de febrero de 1977, que prohibió a las cajas de crédito captar depósitos a la vista, los recursos que generaban el 70% de sus fondos prestables. Tras una campaña de resistencia del movimiento cooperativo, con solicitadas que reunieron más de 45.000 firmas y 35 páginas en Clarín, la norma terminó autorizando la transformación de las cajas en bancos comerciales bajo forma cooperativa. Nacieron así 77 bancos cooperativos, resultado de la fusión de 273 cajas de crédito (Centro Cultural de la Cooperación). el modelo de acceso al crédito de los sectores más desprotegidos entró en jaque para siempre.
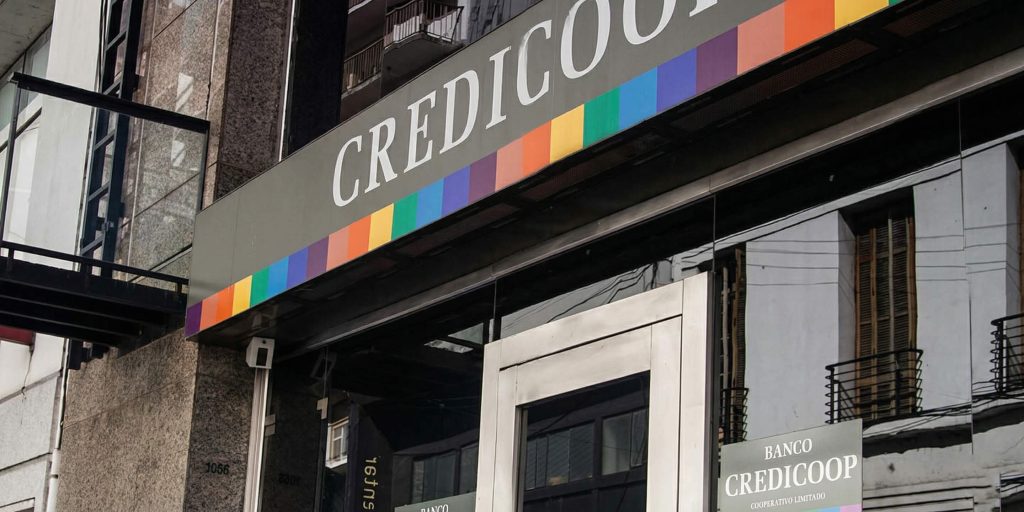
La democracia no reparó el daño. La concentración y extranjerización del sistema financiero de los años 80 y 90 siguió por otros medios el proyecto de extirpar el cooperativismo del sector financiero. De los 85 bancos cooperativos de 1979 quedaron tres en la década del 90; hoy subsiste uno solo, el Banco Credicoop, en el que sobreviven 117 cajas de crédito (Daniel Plotinsky, “El proceso de concentración de la banca cooperativa argentina”). La Ley 21.526 sigue vigente. Es una ley de la dictadura que organiza, todavía hoy, el crédito argentino.
El vacío que llenaron las fintech
Las fintech ocupan hoy el lugar exacto que ocupaban las cajas: el crédito a los que el banco no quiere. Pero lo hacen sin anclaje territorial, sin control social, sin democracia interna y a tasas de usura. El resultado está a la vista en la Central de Deudores: mientras los bancos tienen una mora del 11%, las fintech duplican esa cifra y algunos segmentos no bancarios rozan el 60% (TN).
El dato que cierra el argumento es que el problema nunca fue prestarle al pobre. Las cooperativas y mutuales, que cobran con descuento de recibo de sueldo, fueron históricamente las entidades menos golpeadas por la mora dentro del mismo sector no bancario (iProUP). El crédito que conoce a su socio, que se otorga en la zona donde se genera el ahorro y que se recupera en el marco de una relación solidaria, se paga. El crédito exprés, sin evaluación de capacidad de pago y a tres dígitos de tasa, no se paga: se sufre, se evade y termina en la categoría de “irrecuperable”.
La lección que devuelve la mora
Mientras el Congreso debate topes de tasa y leyes de “segunda oportunidad” sin tocar la estructura del sistema, conviene recordar que la alternativa razonable ya existió en la Argentina y fue desmantelada por el poder financiero con el apoyo de dos dictaduras y la indiferencia de la democracia. La mora récord de 2026 no es la prueba del fracaso de los deudores: es la factura que cobra la historia de un país que extirpó de su sistema financiero la única forma de crédito pensada para el que menos tiene.
Reimpulsar el cooperativismo de crédito, hoy reducido a una excepción legal, la caja de crédito cooperativa, confinada a una zona de actuación, no es nostalgia. Es la única política que ataca la raíz del problema.