
 Google News
El Semáforo de Economías Regionales de la Confederación Intercooperativa Agropecuaria Ltda. (CONINAGRO) volvió a mostrar en julio un escenario heterogéneo para las producciones agropecuarias y agroindustriales. El relevamiento mensual registró 4 actividades en verde, 6 en amarillo y 9 en rojo, ya que dos de ellas, forestales y cítricos dulces, retrocedieron desde la zona intermedia hacia la situación crítica.
El indicador elaborado por la entidad analiza tres dimensiones de cada actividad: negocio, productivo y mercado. El primero contempla la evolución de precios y costos, tanto mensual como interanual; el segundo considera variables como superficie, stock y producción; y el tercero incorpora el comportamiento de las exportaciones, importaciones y consumo interno.
El resultado de julio muestra una relativa estabilización del escenario general, pero también la persistencia de problemas que afectan desde hace meses a varias cadenas. En buena parte de las actividades que permanecen en rojo, el principal deterioro se concentra en el componente de negocio: los precios percibidos por los productores evolucionan por debajo de la inflación o permanecen prácticamente estancados, mientras los costos continúan en niveles elevados.
Esta brecha deteriora los márgenes reales y, cuando se prolonga, puede comenzar a repercutir sobre las decisiones productivas y sobre el resto de los indicadores que componen el semáforo.
Ahora hay nueve economías regionales en rojo
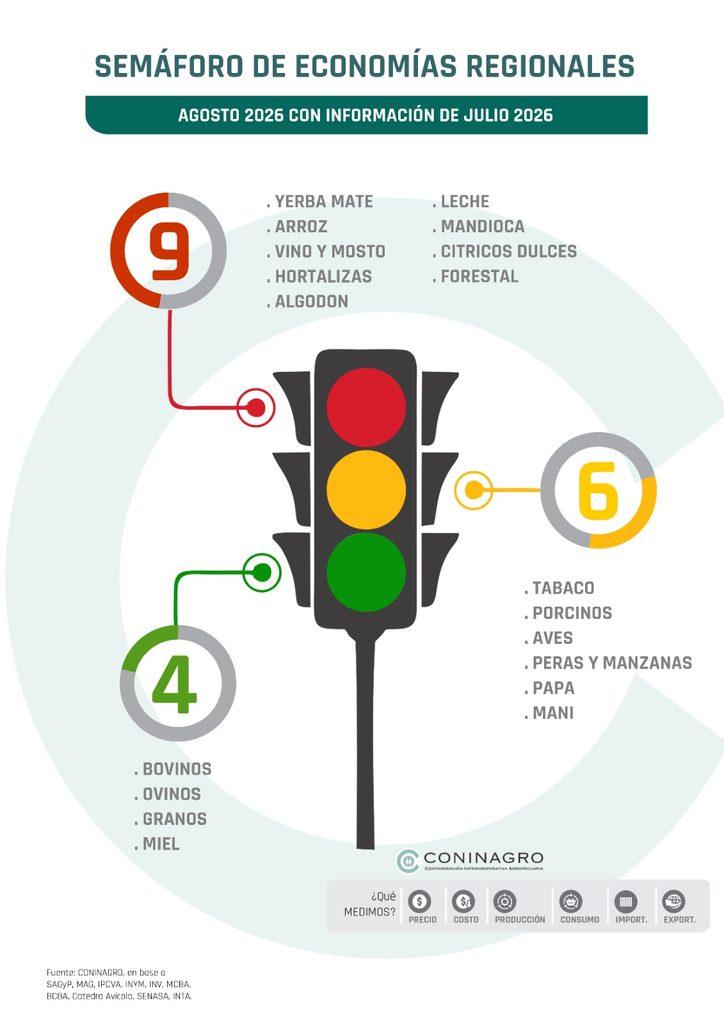
En la zona crítica se mantienen yerba mate, arroz, vino y mosto, hortalizas, algodón, leche y mandioca, a las que se sumaron en julio forestales y cítricos dulces.
La dinámica que explica el deterioro no es uniforme. En algunos sectores pesa una demanda interna débil, asociada a cambios en los patrones de consumo, menor capacidad de compra o dificultades en otros eslabones de las cadenas. En otros, el problema está más vinculado con la oferta, ya sea por una mayor disponibilidad relativa de productos o por una estructura de costos que comprime la rentabilidad primaria.
El pasaje de forestales al rojo se explica principalmente por el deterioro del componente de negocio. Los precios acumularon apenas 4% de aumento interanual, mientras que la actividad enfrenta una contracción de la demanda interna relacionada con el menor dinamismo de la construcción y la obra pública. A esto se suma una estructura de costos internos elevada y una mayor competencia de productos importados, cuyas compras crecieron 13% interanual.
En cítricos dulces también el deterioro también se concentra en el componente de negocio. La menor demanda se reflejó tanto en el mercado interno como externo: el consumo cayó 10% interanual y las exportaciones 34%. Los precios aumentaron 17% interanual, por debajo de la inflación. La producción, por su parte, permanece estancada en torno a 1,6 millones de toneladas y 80 mil hectáreas.
Bovinos, ovinos, granos y miel, en verde
En el extremo opuesto, bovinos, ovinos, granos y miel permanecieron en verde. Estas actividades presentan como principal fortaleza un componente de negocio favorable, con precios que evolucionaron por encima de la inflación, mejorando los precios relativos y los márgenes de los productores. El desempeño de los mercados y, en términos generales, de la producción también acompañó esta evolución.
Según el relevamiento, en estos sectores la fortaleza de la demanda aparece como uno de los principales factores detrás de la mejora de los precios y de la valorización de las producciones.
En una zona intermedia quedaron tabaco, peras y manzanas, aves, porcinos, papa y maní. Las seis actividades permanecieron en amarillo, con una combinación de precios que no terminan de recomponer el poder adquisitivo frente a la inflación, costos todavía elevados y una demanda con poco dinamismo.
No se trata de un deterioro generalizado, pero tampoco aparecen condiciones suficientes para consolidar una recuperación sostenida de los márgenes. El resultado es un escenario de señales mixtas.
Vitivinicultura y yerba mate, los ciclos de crisis más prolongados
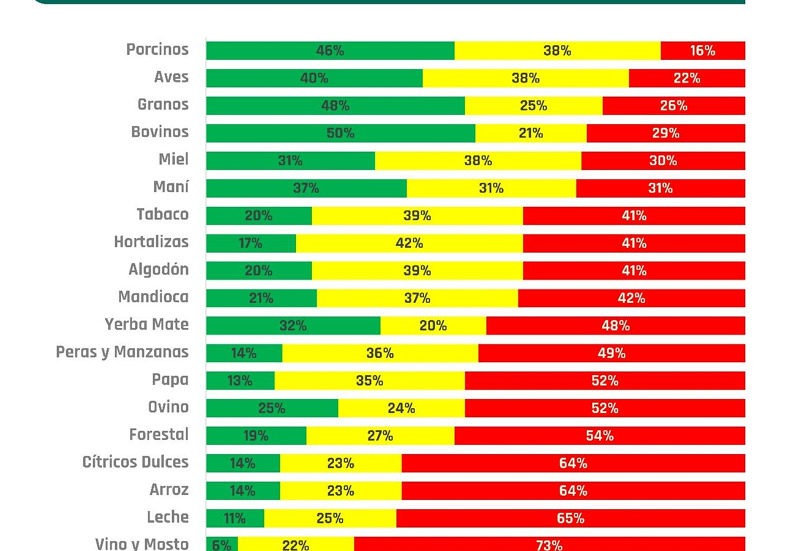
La perspectiva histórica que permite construir el Semáforo —publicado mensualmente desde hace más de ocho años— muestra que algunas de estas dificultades no son coyunturales. Siete de las 19 economías regionales relevadas permanecieron en rojo durante más de la mitad del período analizado.
Entre las situaciones más comprometidas aparece la vitivinicultura, que registró indicadores en rojo durante más del 73% de los meses relevados. Le siguen la actividad lechera, con 65%, y las cadenas arrocera y citrícola, con 64%.
En el otro extremo, las actividades con mejor desempeño histórico fueron principalmente las vinculadas con las carnes. La producción bovina permaneció en verde durante el 50% de los meses, seguida por la porcina, con 46%, y la aviar, con 40%. También se destaca el complejo granario, con 48% de los meses en verde, y la actividad manisera, con 37%.
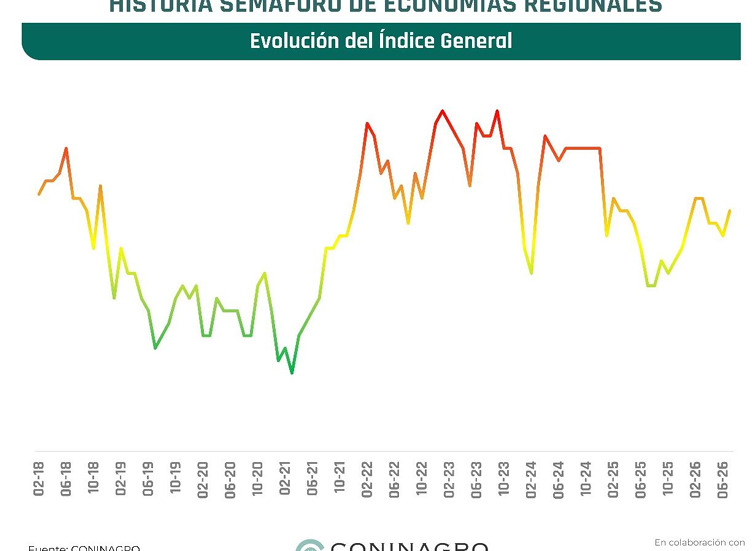
El dato más significativo aparece al observar la continuidad de los períodos críticos. La vitivinicultura acumula 42 meses consecutivos en rojo, desde enero de 2023 hasta julio de 2026. Son más de tres años de permanencia ininterrumpida en la zona crítica. La yerba mate, por su parte, lleva 28 meses consecutivos en rojo, desde abril de 2024.
El recorrido del Índice General del Semáforo muestra que julio consolida una etapa de estabilización en estado de advertencia. El escenario contrasta con el período de mayor alerta registrado entre mediados de 2022 y fines de 2024, cuando el indicador permaneció sostenidamente en la zona roja y alcanzó sus valores máximos.
Durante 2025 se había producido una recomposición que llevó nuevamente el promedio hacia la franja verde. Sin embargo, la evolución de los últimos doce meses evidencia un repunte ligero pero constante del índice, que mantiene al conjunto de las economías regionales en una situación de precaución.
Las economías regionales exportaron USD 37.725 millones
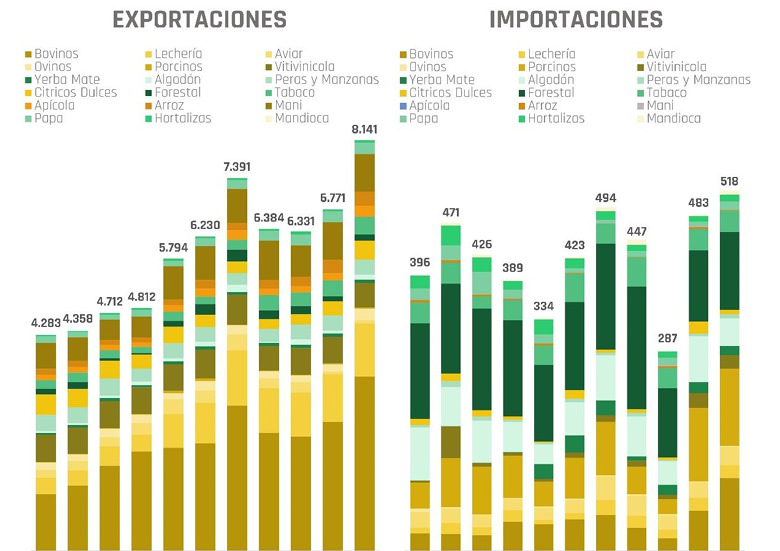
El comercio exterior constituye uno de los puntos más dinámicos del relevamiento. Durante los primeros siete meses de 2026, las 19 actividades analizadas acumularon exportaciones por USD 37.725 millones, un 17% más que en igual período de 2025, cuando habían alcanzado USD 32.155 millones.
El complejo granario fue ampliamente dominante: soja, maíz, trigo, girasol, cebada y sorgo explicaron USD 29.583 millones, el 78% del total exportado.
Dentro de ese conjunto, la soja representó el 51%, con USD 15.183 millones, mientras que el maíz aportó USD 6.053 millones, equivalente al 20,5%. Girasol y trigo registraron ventas por unos USD 3.500 millones cada uno, mientras que cebada y sorgo completaron el resto.
En segundo lugar se ubicó la cadena bovina, con exportaciones por USD 3.459 millones, equivalentes al 9% del total. Más atrás aparecieron la lechería, con USD 1.047 millones, y el complejo manisero, con USD 745 millones.
Sin considerar granos, las economías regionales exportaron USD 8.141 millones en los primeros siete meses. La cadena bovina concentró el 42% de ese monto, seguida por la vitivinícola, con 6%; arroz, con 4%; y apícola, con 3%.
Arroz, bovinos, tabaco y miel, entre los que más crecieron
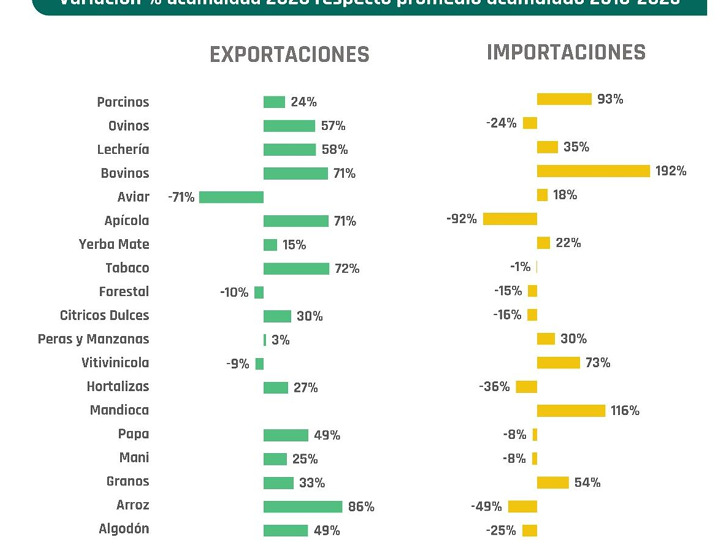
La comparación con el promedio de los últimos diez años muestra fuertes diferencias entre cadenas. El arroz encabezó el crecimiento: exportó USD 281 millones, un 86% por encima de su promedio histórico, de USD 151 millones.
Le siguieron las cadenas bovina, tabacalera y apícola, todas con incrementos del 71% respecto de sus respectivos promedios históricos. La actividad bovina acumuló USD 3.459 millones frente a USD 2.028 millones de promedio; el tabaco, USD 353 millones frente a USD 205 millones; y la apicultura, USD 220 millones frente a USD 129 millones.
En sentido contrario, la actividad aviar mostró la mayor caída frente a su comportamiento histórico. Aunque sus exportaciones crecieron de USD 51 millones en 2025 a USD 61 millones en 2026, el monto continúa 71% por debajo del promedio de la última década, de USD 207 millones.
También se encuentran por debajo de sus registros históricos las cadenas vitivinícola y forestal, con exportaciones de USD 488 millones y USD 118 millones, respectivamente, ambas 10% por debajo de sus promedios.
Un sector regional estructuralmente superavitario, pero con excepciones
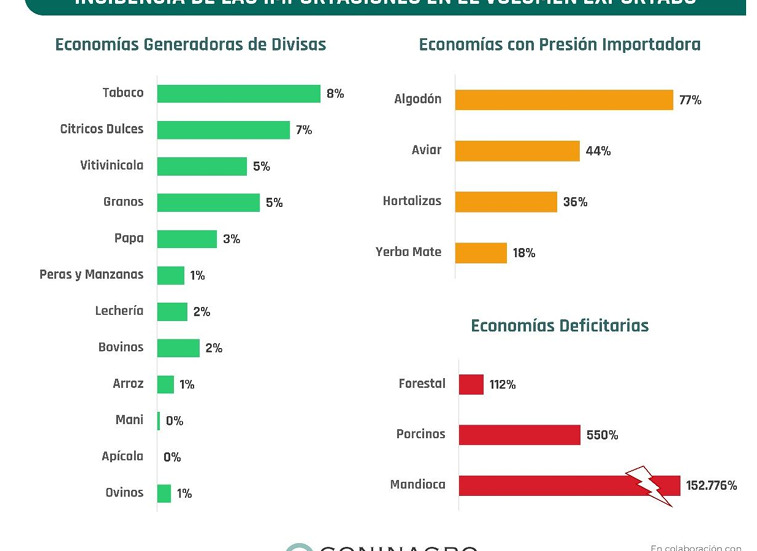
Las importaciones de las 19 economías regionales alcanzaron USD 2.987 millones entre enero y julio. La diferencia con las exportaciones es significativa: por cada dólar importado se exportaron aproximadamente 13 dólares.
El complejo granario también concentró la mayor parte de las compras externas, con USD 2.469 millones, el 83% del total. Detrás aparecieron las cadenas forestal, porcina y bovina, con alrededor de USD 110 millones cada una.
Sin contar granos, las importaciones sumaron USD 518 millones, frente a USD 8.141 millones de exportaciones. En este recorte, el resultado es todavía más favorable: por cada dólar importado se exportaron 16 dólares.
La comparación histórica, sin embargo, muestra algunos focos de presión. La cadena bovina registró importaciones por USD 107 millones, 129% por encima de su promedio histórico de USD 36 millones y 81% por encima del mismo período de 2025. Aun así, el monto continúa siendo reducido frente a su capacidad exportadora.
También crecieron las compras externas de mandioca, que llegaron a USD 6,2 millones, 116% por encima de su promedio histórico, y de porcinos, con USD 111 millones, 93% más que el promedio de la última década.
En contraste, las importaciones de las cadenas apícola y arrocera cayeron 92% y 50%, respectivamente, respecto de sus promedios históricos. El complejo forestal, por su parte, concentra alrededor del 22% de las importaciones regionales sin granos, con USD 112 millones, aunque se encuentra 15% por debajo de su promedio histórico.
El panorama general continúa mostrando un perfil estructuralmente superavitario para buena parte de las economías regionales. Sin embargo, el peso de las importaciones adquiere relevancia en algunas cadenas específicas.
La mandioca constituye el caso extremo entre las actividades deficitarias, con exportaciones prácticamente nulas frente a importaciones por USD 3,8 millones. En porcinos, las compras externas equivalen al 549,6% de las exportaciones, mientras que en forestales las importaciones representan el 112,3% de las ventas externas.
También existen cadenas con presión importadora, aunque todavía exportan más de lo que importan. Es el caso de yerba mate, donde las importaciones equivalen al 18% de las exportaciones; hortalizas, con un ratio del 36%; aviar, con 44%; y algodón, donde las compras externas representan el 77% de las ventas.
El productor recibe una porción menor del precio final
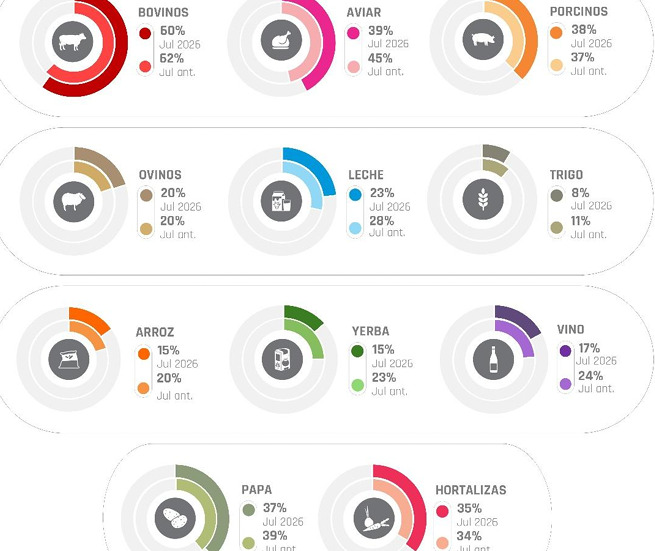
Otro de los indicadores incorporados por CONINAGRO analiza la participación del productor en el precio que finalmente paga el consumidor para once productos: carnes bovina, porcina, aviar y ovina; trigo; arroz; yerba mate; vino; papa y hortalizas. El objetivo es comparar la proporción del precio final que recibe el productor en julio con el promedio histórico correspondiente al mismo mes.
El resultado muestra que 8 de las 11 actividades registraron una participación inferior a su promedio histórico. Entre las carnes, la cadena porcina mantuvo una participación del 38%, mientras que la ovina alcanzó el 20%, en ambos casos sin variaciones respecto de sus respectivos registros históricos.
En cambio, en la cadena bovina el productor recibió 60% del precio final, frente a un promedio histórico cercano al 62%. En aviar captó el 39%, cinco puntos por debajo del promedio histórico de 45%. En la actividad lechera, la participación fue del 23%, frente al 28% histórico.
Las diferencias son aún más marcadas en algunos productos regionales. En vino, el productor recibió el 17% del precio final, frente al 24% histórico. En yerba mate, la participación fue del 15%, ocho puntos menos que el promedio de 23%.
En trigo, medido a través de su incidencia en el precio final del pan, el productor recibió 8%, tres puntos menos que el promedio histórico. En arroz, la participación fue del 15%, cinco puntos por debajo del 20% registrado históricamente.
La proporción que recibe el productor depende de la estructura de cada cadena. Los productos que atraviesan mayores niveles de industrialización y transformación, como el trigo, la yerba mate o el vino, incorporan más etapas y costos antes de llegar al consumidor. En productos con menor procesamiento, como algunas hortalizas y la papa, la participación primaria tiende a ser mayor.
En las carnes también tiene un peso importante el costo de producción primaria sobre el costo final, lo que explica las participaciones relativamente elevadas del productor.
Un escenario más estable, pero todavía lejos de una recuperación generalizada
El relevamiento de julio deja así una fotografía con dos caras. Por un lado, el conjunto de las economías regionales se encuentra lejos de los niveles más críticos registrados entre 2022 y 2024, y algunas actividades muestran mejoras importantes, especialmente en precios relativos, producción y comercio exterior.
Por otro, nueve de las 19 cadenas continúan en rojo y algunas de ellas atraviesan períodos de crisis que ya se cuentan en años. La vitivinicultura lleva más de tres años en la zona crítica y la yerba mate supera los dos años.
La evolución del semáforo vuelve a poner el foco sobre un problema que atraviesa buena parte de las economías regionales: la recuperación de los precios nominales no necesariamente se traduce en una mejora de la situación del productor cuando los costos crecen a mayor velocidad.
A esto se suman las diferencias entre cadenas y mercados: mientras algunas actividades encuentran una demanda externa capaz de mejorar sus precios y márgenes, otras enfrentan simultáneamente contracción del consumo interno, competencia importada y costos elevados.
El resultado es un mapa productivo en el que la estabilización del indicador general convive con situaciones críticas persistentes y fuertes diferencias entre las distintas economías regionales.