
 Google News
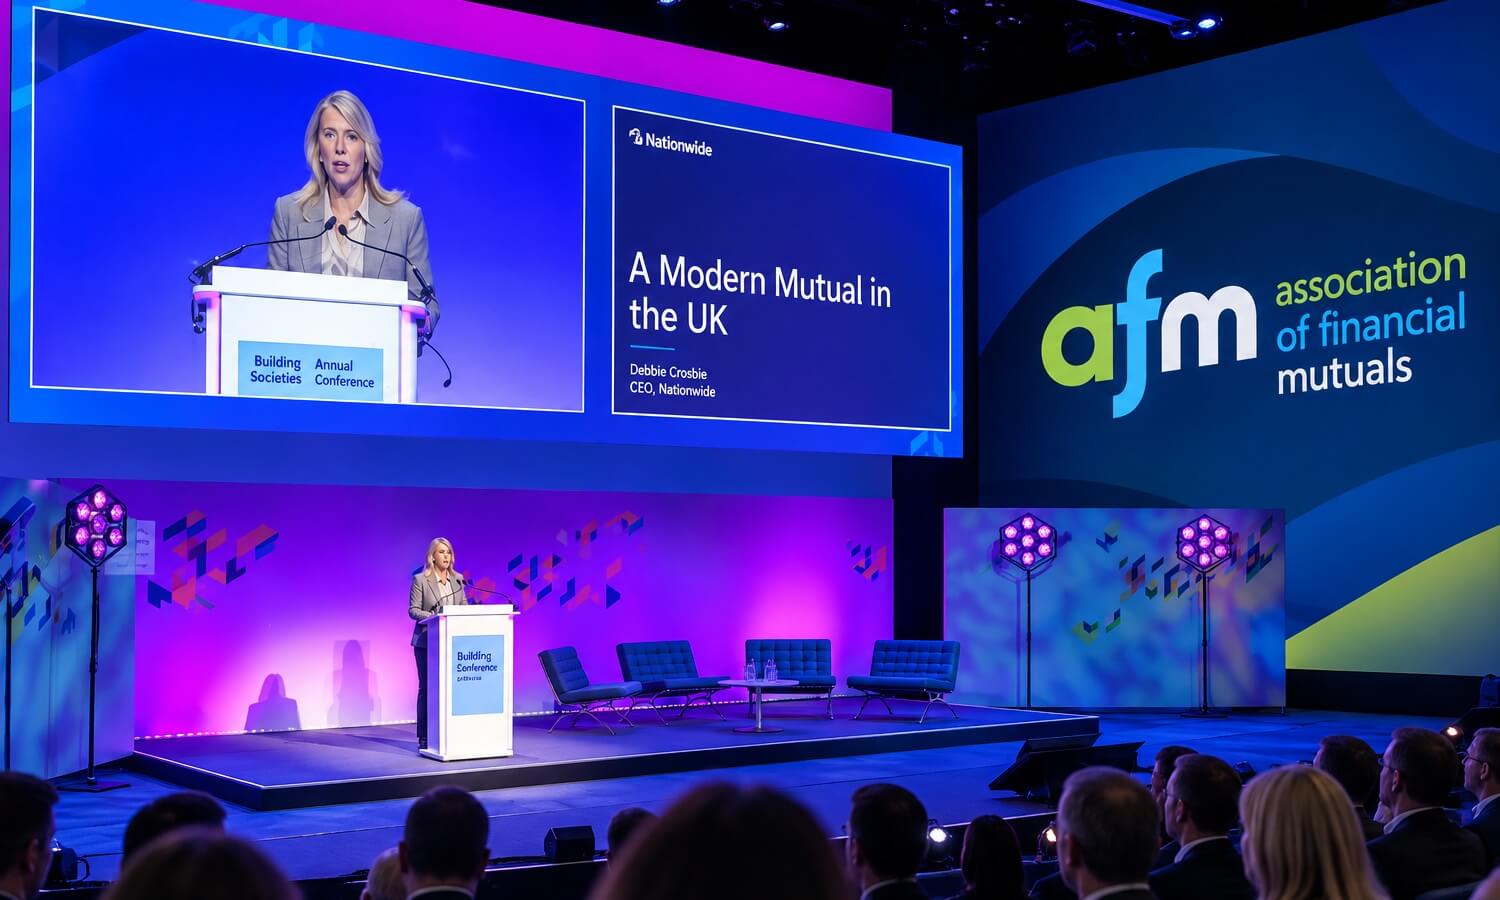
La Association of Financial Mutuals (AFM) y la Building Societies Association (BSA) volvieron a reclamar en septiembre una reforma de las reglas de auditoría británicas. Las entidades exigen que las exigencias aplicadas a las instituciones financieras consideren su tamaño, complejidad y nivel de riesgo real, en lugar de aplicar normas estandarizadas diseñadas para grandes corporaciones.
El sector cuenta con un peso significativo en el Reino Unido: las building societies (sociedades de ahorro y crédito hipotecario) administran cerca de 698.250 millones de dólares en activos y representan una cuarta parte del mercado hipotecario residencial del país.
Aumento de costos 8 veces por encima de la inflación
La actualización del informe Audit for Growth reveló un fuerte incremento en los costos del sector:
Escalada de honorarios: Desde 2018, los costos de auditoría para las building societies crecieron un 258%, frente a una inflación acumulada del 31% (los honorarios subieron más de ocho veces por encima de la inflación).
Impacto según la escala: En 2025, las sociedades con menos de 665 millones de dólares en activos soportaron una carga de auditoría nueve veces mayor (en proporción a sus activos) que aquellas con más de 13.300 millones.
Peso en las utilidades: Los honorarios absorbieron el 11% del beneficio antes de impuestos del sector en 2025 (frente al 8% en 2024).
El problema de la «Entidad de Interés Público»
El conflicto radica en la clasificación de Public Interest Entity (PIE). Al ser incluidas automáticamente en esta categoría por operar en el sector financiero, pequeñas mutuales quedan sujetas al mismo régimen reforzado, supervisión y costos que un banco de importancia sistémica.
Casos concretos: Una aseguradora mutual calculó que las exigencias de auditoría equivalen a 60 dólares anuales por asegurado. Otra mutual debió asumir 40.000 dólares adicionales en servicios actuariales y de auditoría.
Brecha entre modelos: En 2023, las building societies más pequeñas pagaron en promedio 246.000 dólares por sus auditorías (el 15,1% de sus beneficios). En tanto, cooperativas de crédito de tamaño similar pero fuera del régimen pagaron 73.150 dólares (el 0,9% de sus beneficios).
Menos opciones en el mercado
La regulación rigurosa también provocó un «cuello de botella» de auditores. Una pequeña mutual reportó que, al abrir una licitación, solo tres firmas se presentaron. Las grandes auditoras desestiman a las mutuales pequeñas por representar bajo volumen de negocio frente a la responsabilidad regulatoria, mientras que las firmas de menor tamaño no cuentan con la infraestructura requerida para certificar bajo la categoría PIE.